Inflation à 3 % : ce que cela change vraiment pour votre budget et votre épargne
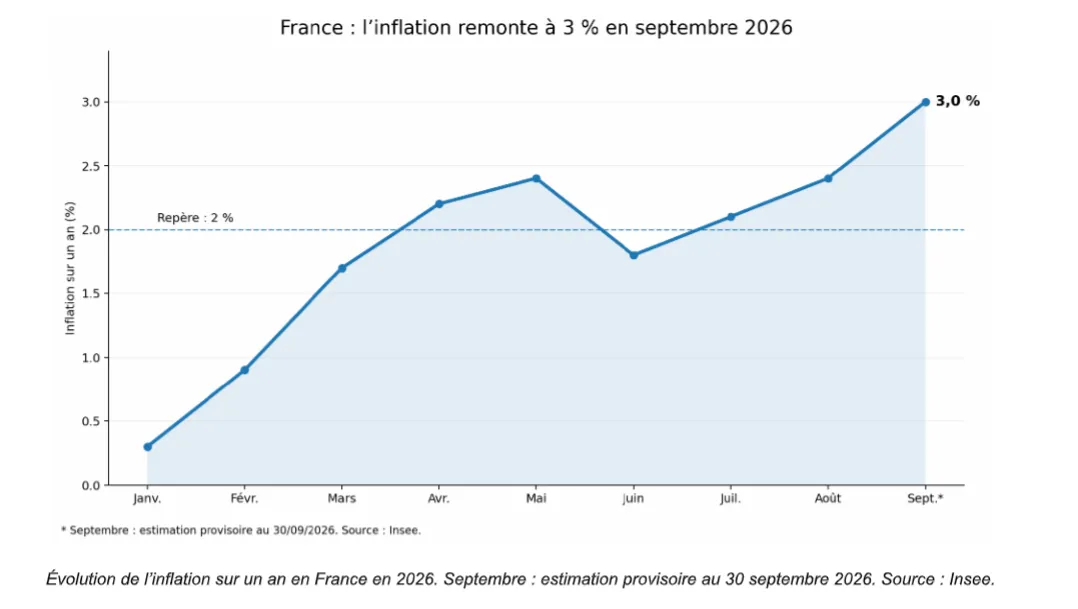
L’Insee estime que les prix à la consommation ont progressé de 3 % sur un an en septembre 2026, contre 2,4 % en août.
L’Insee vient d’annoncer une inflation de 3 % sur un an en septembre. Cela signifie-t-il que tous les prix ont augmenté de 3 % ?
L’inflation française atteint désormais 3 % sur un an en septembre 2026, selon l’estimation provisoire communiquée par l’Insee. Un chiffre à distinguer de l’indice harmonisé européen, l’IPCH, qui ressort pour sa part à 3,4 %. En août, l’inflation française était encore de 2,4 %. L’accélération observée en septembre s’explique notamment par l’évolution des prix de l’énergie et des produits frais. Attention toutefois : les 3 % annoncés ce 30 septembre constituent une première estimation. Les résultats définitifs de septembre doivent être publiés par l’Insee le 15 octobre.
L’inflation à 3 %, concrètement, qu’est-ce que cela veut dire ?
L’explication la plus simple consiste à imaginer un panier de consommation qui aurait coûté 100 euros il y a un an. Si ce panier évoluait exactement comme l’indice général des prix, il coûterait aujourd’hui environ 103 euros. Cela ne signifie évidemment pas que tous les prix ont augmenté de 3 %. Certains peuvent avoir augmenté beaucoup plus, d’autres moins, et certains peuvent même avoir baissé.
L’inflation correspond à la variation moyenne des prix des biens et services consommés par les ménages, à qualité comparable. C’est également la raison pour laquelle deux familles peuvent avoir une perception très différente de l’inflation. Un ménage qui consacre une part importante de son budget au carburant, au chauffage ou à l’alimentation peut subir une hausse de ses dépenses très différente de celle d’un autre foyer.
Non, l’Insee ne mesure pas seulement le prix de 100 produits
L’image du « panier de la ménagère » reste pratique pour comprendre le principe, mais elle est devenue très réductrice. L’Insee utilise un panier de biens et de services représentatif de la consommation des ménages, dont la composition et les pondérations sont actualisées chaque année. Chaque catégorie compte dans l’indice en fonction de la part qu’elle représente réellement dans les dépenses des Français.
Dans le panier 2026 de l’IPC : services 51,9 % • produits manufacturés 23,9 % • alimentation 14,9 % • énergie 7,6 % • tabac 1,7 %
Autrement dit, une hausse de 10 % de l’électricité ou du carburant n’aura pas le même effet sur l’indice qu’une hausse de 10 % d’un produit représentant une part beaucoup plus faible de la consommation des ménages.
L’Insee réalise encore environ 140 000 relevés de prix par mois sur le terrain, dans quelque 30 000 points de vente. À cela s’ajoutent les prix relevés sur Internet, les tarifs collectés auprès de grands opérateurs et d’importants volumes de données issues directement des caisses des supermarchés et hypermarchés. Le panier lui-même évolue avec nos habitudes : de nouveaux produits apparaissent, d’autres deviennent marginaux et leur poids est revu.
Pourquoi 3 % d’inflation érode le pouvoir d’achat
Une inflation de 3 % n’implique pas automatiquement une perte de pouvoir d’achat de 3 %. Tout dépend de ce qui se passe parallèlement avec les salaires, les pensions et les différentes ressources du ménage. Un salarié dont les revenus progressent de 3 % au même rythme que ses dépenses préserve approximativement son pouvoir d’achat. En revanche, si ses revenus restent stables alors que son panier de consommation augmente de 3 %, son revenu permet mécaniquement d’acheter moins de biens et de services qu’un an auparavant.
Et l’épargne ? C’est là que l’inflation devient parfois invisible
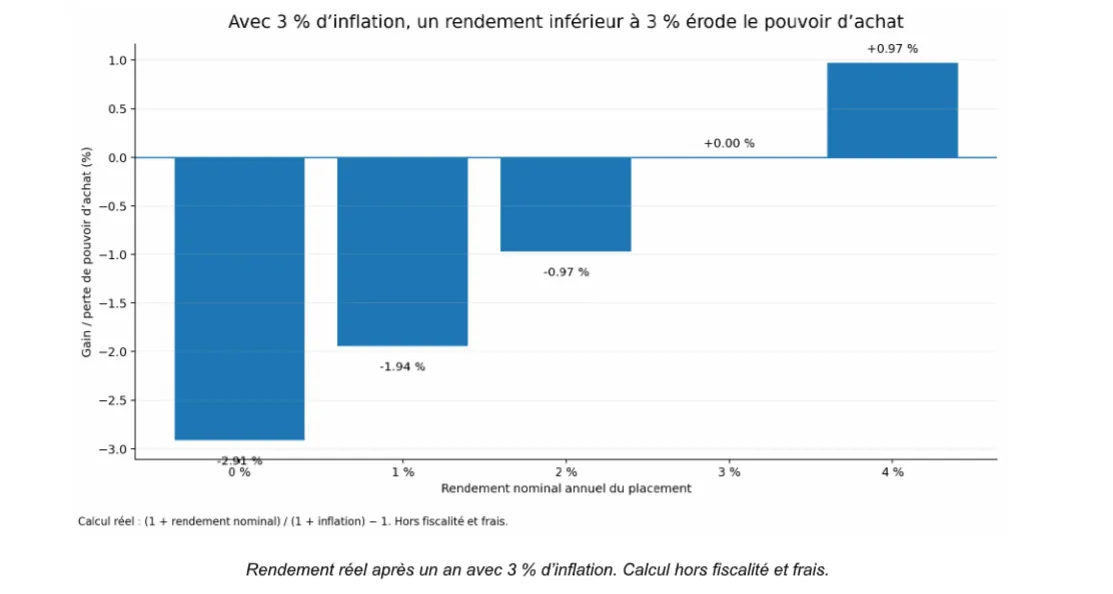
L’inflation a également un effet beaucoup moins perceptible sur l’argent placé. Imaginons 10 000 euros d’épargne et une inflation qui resterait à 3 % pendant douze mois. Si cet argent ne rapporte rien, le compte bancaire affiche toujours 10 000 euros. Aucun euro n’a disparu. Pourtant, en termes de pouvoir d’achat, ces 10 000 euros ne valent plus que l’équivalent d’environ 9 709 euros d’aujourd’hui. La perte de pouvoir d’achat est donc proche de 291 euros, même si le capital affiché sur le compte n’a pas changé.
Un placement à 2 % avec une inflation à 3 % fait perdre du pouvoir d’achat
Prenons maintenant ces mêmes 10 000 euros placés à 2 % par an. Au bout d’un an, le capital atteint 10 200 euros. Mais avec 3 % d’inflation, il faudrait 10 300 euros pour conserver exactement le même pouvoir d’achat qu’un capital initial de 10 000 euros. En calcul économique précis, le rendement réel est d’environ –0,97 % :
(1,02 ÷ 1,03) – 1 = –0,97 %. En pouvoir d’achat constant, les 10 200 euros ne représentent donc plus qu’environ 9 903 euros d’aujourd’hui. Le placement a rapporté de l’argent en euros, mais l’épargnant s’est légèrement appauvri en pouvoir d’achat.
À 3 % de rendement, l’épargnant fait-il jeu égal avec l’inflation ?
En théorie, avec 3 % de rendement net et 3 % d’inflation, le pouvoir d’achat du capital est préservé. Avec 4 %de rendement et 3 % d’inflation, le rendement réel est proche de +0,97 %. C’est pourquoi, lorsque l’inflation augmente, regarder uniquement le taux affiché par un placement peut être trompeur. Il faut comparer le rendement du placement, l’inflation, la fiscalité éventuelle et les frais.
Une moyenne nationale qui ne ressemble pas forcément à votre inflation
Les 3 % représentent une moyenne nationale. Le véritable « taux d’inflation » ressenti par chacun dépend de son mode de vie. Une famille utilisant quotidiennement deux voitures ne subit pas la même évolution des prix qu’un ménage vivant en centre-ville et utilisant les transports collectifs. Un locataire n’a pas exactement la même structure de dépenses qu’un propriétaire ayant terminé de rembourser son logement. Une famille avec plusieurs enfants ne consomme pas non plus comme une personne vivant seule.
Une inflation à surveiller dans les prochains mois
Depuis le début de l’année, la remontée est nette : l’inflation annuelle était de seulement 0,3 % en janvier, 0,9 % en février, 1,7 % en mars, 2,2 % en avril, 2,4 % en mai, avant de redescendre à 1,8 % en juin puis de remonter à 2,1 % en juillet, 2,4 % en août et désormais 3 % en septembre. Une trajectoire qui explique pourquoi le chiffre publié ce mercredi mérite d’être regardé au-delà du simple « +3 % ». Car derrière l’inflation se trouvent trois réalités très concrètes : ce que coûte notre quotidien, ce que valent réellement nos revenus et ce que vaut véritablement notre épargne.