Intempéries : logement inondé, voiture endommagée… comment faire jouer son assurance ?
Après les fortes pluies et les inondations des 19 et 20 octobre, les sinistrés doivent rapidement signaler les dégâts à leur assureur.
Délais de déclaration, garantie catastrophe naturelle, dommages aux véhicules et justificatifs : voici les démarches à connaître.
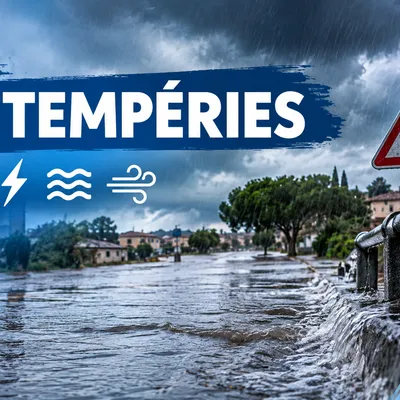
Les intempéries qui ont frappé plusieurs régions françaises ces derniers jours ont laissé derrière elles des logements inondés, des biens détériorés et des véhicules endommagés. Pour les personnes touchées, une question se pose désormais : comment obtenir une indemnisation et quelles démarches effectuer ? Le premier réflexe consiste à déclarer le sinistre sans attendre, tout en sachant que la prise en charge dépend de la nature des dommages, des garanties souscrites et, dans certains cas, d’une éventuelle reconnaissance de l’état de catastrophe naturelle.
Première étape : déclarer les dégâts à son assureur
Après une inondation ou des infiltrations provoquées par de fortes pluies, il est recommandé de contacter son assureur dès que possible. La déclaration peut généralement être effectuée depuis l’espace client, par téléphone ou par courrier, selon les modalités prévues par le contrat.
Le délai applicable dépend de l’origine du sinistre. Pour des dommages relevant de la garantie tempête, le délai contractuel de déclaration est généralement de cinq jours ouvrés après la constatation des dégâts. Pour un sinistre relevant de la garantie catastrophe naturelle, le délai légal est de 30 jours après la publication de l’arrêté interministériel au Journal officiel.
Il est donc préférable de ne pas attendre la publication d’un éventuel arrêté pour prévenir son assurance. Cette première déclaration permet de signaler les dommages et d’obtenir des indications sur les documents à fournir.
Logement inondé : quels dommages peuvent être indemnisés ?
Les conséquences d’une inondation peuvent être nombreuses : murs et sols détériorés, meubles abîmés, appareils électroménagers hors d’usage ou encore infiltrations par la toiture et les ouvertures.
La prise en charge dépend du contrat d’assurance habitation et de la cause des dégâts. Certains dommages peuvent relever de la garantie dégâts des eaux, de la garantie tempête ou d’autres garanties prévues au contrat. La garantie catastrophe naturelle obéit, quant à elle, à des conditions spécifiques.
Pour être indemnisés à ce titre, les sinistrés doivent notamment disposer d’une assurance couvrant les biens endommagés et attendre la reconnaissance officielle de l’état de catastrophe naturelle pour leur commune et pour le phénomène concerné.
Cette reconnaissance fait l’objet d’un arrêté interministériel publié au Journal officiel. Elle ne concerne pas automatiquement toutes les communes touchées par un même épisode météorologique : il faut vérifier les communes, les dates et les phénomènes retenus dans l’arrêté.
En attendant, les personnes sinistrées ont intérêt à déclarer les dommages, à prendre des photographies et à conserver les justificatifs nécessaires à l’évaluation de leur préjudice.
Voiture endommagée par l’eau : tout dépend de la garantie souscrite
Les véhicules touchés par une montée des eaux ou une inondation ne sont pas nécessairement indemnisés de la même manière.
Une assurance automobile limitée à la responsabilité civile, souvent appelée « assurance au tiers », ne couvre généralement pas les dégâts subis par le véhicule assuré. Une garantie dommages au véhicule peut permettre une prise en charge selon les conditions du contrat. En cas de catastrophe naturelle reconnue, l’indemnisation dépend notamment de l’existence d’une couverture des dommages matériels au véhicule et des conditions légales applicables.
Si une voiture a été immergée, il est fortement déconseillé de tenter de la démarrer : l’eau peut avoir endommagé le moteur ou les équipements électriques. Il vaut mieux photographier le véhicule, contacter son assureur et suivre ses instructions avant toute réparation ou intervention.
Quels justificatifs faut-il conserver ?
Pour faciliter le traitement du dossier, les assureurs peuvent demander plusieurs éléments permettant de constater et d’évaluer les pertes.
Il est conseillé de réunir :
-
des photographies et, si possible, des vidéos des dégâts ;
-
une liste des biens endommagés ou détruits, avec une estimation de leur valeur ;
-
les factures d’achat, de réparation ou tout autre justificatif disponible ;
-
les coordonnées du contrat d’assurance et la date du sinistre ;
-
les devis et factures des interventions d’urgence.
Il est également important de conserver les biens endommagés dans la mesure du possible, jusqu’aux instructions de l’assureur ou au passage éventuel d’un expert. Les réparations indispensables pour sécuriser les lieux peuvent être nécessaires, mais il est préférable de demander conseil à l’assureur avant d’entreprendre les travaux définitifs de remise en état.
La sécurité reste prioritaire : ne pénétrez pas dans un logement dangereux et ne remettez pas le courant si l’installation électrique a été immergée sans avoir obtenu les vérifications nécessaires.
Catastrophe naturelle : quelles sont les prochaines étapes ?
La reconnaissance de l’état de catastrophe naturelle est une procédure administrative. La commune concernée peut déposer une demande, qui est ensuite examinée par les autorités compétentes. Si l’état de catastrophe naturelle est reconnu, un arrêté précise notamment les communes concernées, la période retenue et la nature des dommages.
Pour les sinistrés, cette étape peut ouvrir droit à l’application de la garantie prévue par la loi, sous réserve des conditions d’assurance. Le délai de déclaration au titre de cette garantie est de 30 jours à compter de la publication de l’arrêté au Journal officiel.
L’indemnisation n’est toutefois ni automatique ni nécessairement intégrale : elle dépend des dommages couverts, des justificatifs, des modalités du contrat et des franchises applicables.
À ce stade, il convient donc de vérifier les annonces officielles concernant la reconnaissance éventuelle de catastrophe naturelle pour les communes touchées par les intempéries des 19 et 20 octobre. Il ne faut pas considérer cette reconnaissance comme acquise tant qu’un arrêté officiel ne l’a pas confirmée.
Le bon réflexe : ne pas attendre pour signaler son sinistre
Même si les démarches peuvent sembler complexes après un épisode météorologique important, les premières actions sont simples : sécuriser les personnes et les biens, photographier les dégâts, contacter son assureur et conserver les justificatifs.
En cas de doute sur la garantie applicable, les délais ou les travaux à entreprendre, le plus sûr reste de demander directement à son assureur les consignes correspondant à son contrat.
Après les intempéries, chaque situation doit être examinée individuellement. Une déclaration rapide et un dossier documenté permettent de préparer au mieux la demande d’indemnisation, sans préjuger de la décision finale de l’assurance.